※この記事は、筆者が実際に受けた営業電話について記録した体験談です。特定の会社やサービスについて「詐欺」「悪質」などと断定するものではありません。電話で説明された内容についても、担当者から受けた説明を筆者の記憶に基づいてまとめています。投資を検討する場合は、ご自身で最新の情報・契約条件・リスクなどを確認してください。
数日前、仕事中に会社から支給されている携帯電話へ、知らない番号から着信がありました。
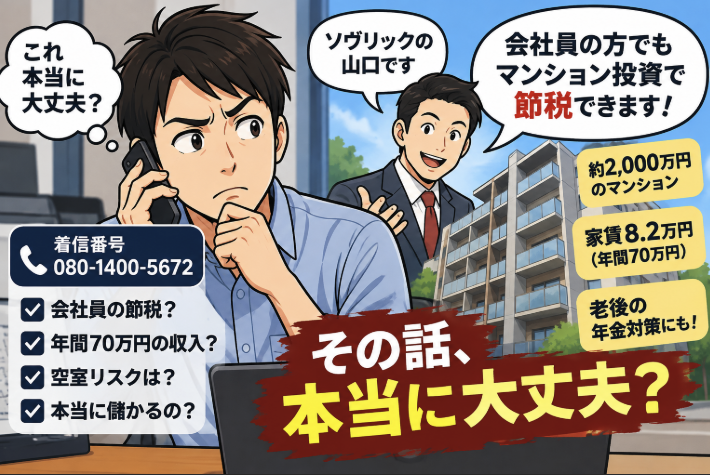
電話に出ると、相手は「ソヴリックの山口」と名乗りました。
用件は、
「会社員向けの節税について案内したい」
というもの。
仕事中だったため、
「今は仕事中なので話せません」
と伝えて、その日は電話を切りました。
ところが、翌日にも着信。
さらにその翌日にも電話があり、最終的に自宅にいる時間に電話を受け、詳しい話を聞くことになりました。
今回は、そのときに聞いた「会社員向けの節税」「マンション投資」の話と、私が最終的に断った理由について書いてみます。
- 電話してきた「ソヴリック」とは?
- 私に電話がかかってきた番号は「080-1400-5672」
- なぜ会社の携帯番号を知っているのか聞いてみた
- 「会社員向けの節税」という話だった
- 約2,000万円のマンションを購入するという提案
- 「空室になったらどうするんですか?」と聞いてみた
- 私が考えたのは「儲かった場合」ではなく最悪のケース
- 詳しい節税シミュレーションは「実際に会って説明したい」
- 「住宅ローン控除がなくなったら年間30万円ほど税負担が増える」と言われた
- 断った後も面談を勧められ、営業の強さを感じた
- 不動産投資そのものを否定しているわけではない
- ソヴリックから営業電話が来た人へ
- まとめ|私は約2,000万円のマンション投資を断りました
電話してきた「ソヴリック」とは?
今回、電話口では「ソヴリック」と名乗っていました。
調べてみると、大阪市中央区に本社を置く「株式会社ソヴリックコーポレーション」という会社があり、不動産販売・不動産管理・不動産仲介・不動産賃貸・コンサルティングなどを事業内容としています。
同社の公式サイトでも、会社員によるマンション投資や資産形成について紹介されています。
今回私が電話で説明された「会社員がマンションを購入し、家賃収入や節税、老後対策につなげる」という内容も、同社公式サイトで紹介されている不動産投資の考え方と共通する部分があります。
私に電話がかかってきた番号は「080-1400-5672」
今回、私の会社支給携帯に着信した番号は、
080-1400-5672
でした。
この番号を調べると、第三者の電話番号情報サイトでは「不動産投資営業」として複数の口コミが投稿されていました。
ただし、電話番号は利用者が変わる可能性もあります。
そのため、この記事では「私が実際に着信を受けた番号」として掲載しており、この電話番号が現在株式会社ソヴリックコーポレーションまたは特定の担当者に帰属することを断定するものではありません。
なぜ会社の携帯番号を知っているのか聞いてみた
私がまず気になったのが、
「なぜ会社支給の携帯電話の番号を知っているのか?」
ということです。
個人のスマホではなく、会社から支給されている携帯電話だったからです。
そこで担当者に聞いてみました。
すると、
「知人から紹介があった」
という趣旨の説明を受けました。
そこで「誰から紹介されたのですか?」と確認しましたが、紹介者の名前については教えてもらえませんでした。
正直なところ、私はこの時点で少し疑問が残りました。
「会社員向けの節税」という話だった
担当者から説明されたのは、会社員向けの節税についてでした。
話の中では、
「個人事業主は経費を使って節税している」
という趣旨の説明があり、そのうえで会社員でもマンションを購入して不動産所得を得ることで、節税につなげられるという話でした。
実際、ソヴリックコーポレーションの公式サイトでも、不動産所得ではローン金利や減価償却費、管理費、修繕費などを経費として計上できる場合があり、条件によって節税効果が期待できると説明されています。
ただし、当然ながら**「不動産を買えば必ず得をする」「誰でも同じ金額を節税できる」という意味ではありません。**
物件価格、所得、融資条件、経費、保有期間などによって結果は変わるため、個別のシミュレーションを見る必要があります。
約2,000万円のマンションを購入するという提案
今回の電話では、約2,000万円のマンションを購入するという話が出ました。
説明された内容を私なりに整理すると、
約2,000万円のマンションを購入する
↓
入居者から家賃を受け取る
↓
家賃収入を得ながらローンを返済する
↓
節税にもつなげる
↓
最終的には老後の収入源として活用する
という考え方です。
担当者からは「年間70万円程度の収入が得られる」という趣旨の説明もありました。
そこで私は、
「年間70万円なら、月いくらで部屋を貸す想定なんですか?」
と聞いてみました。
回答は、
月8万2,000円程度
というものでした。
単純計算すると、
82,000円 × 12か月=984,000円
です。
もちろん、ここからローン返済や管理費、修繕積立金、税金などが発生するため、家賃収入がそのまま利益になるわけではありません。
担当者からは、ローンについて「家賃の中から月1万2,000円程度を負担する」という趣旨の説明を受けました。
ただ、この電話だけでは年間70万円という数字が具体的にどのような計算で出ているのか、私は十分に理解できませんでした。
「空室になったらどうするんですか?」と聞いてみた
ここで私が一番気になったのが、空室リスクです。
マンションを購入しても、常に入居者がいるとは限りません。
そこで、
「空室が続いた場合はどうなるんですか?」
と質問しました。
担当者も空室リスク自体はあることを認めたうえで、今回紹介する物件は大阪の好立地にあるため、空室については大きな問題になりにくいという趣旨の説明をしていました。
しかし私は、
「好立地だから大丈夫」という説明だけで約2,000万円の借入リスクを判断するのは難しい
と感じました。
私が考えたのは「儲かった場合」ではなく最悪のケース
ここが、今回私が断った一番大きな理由です。
投資のメリットをいくら説明されても、私が考えてしまうのは、
「予定通りいかなかった場合、自分は耐えられるのか?」
ということです。
例えば、
空室が長期間続いたら?
家賃が下がったら?
修繕費が増えたら?
自分の給料が下がったら?
ボーナスがカットされたら?
本業そのものが不安定になったら?
こういったことが重なった場合でも、住宅ローンとは別に投資用マンションのローンを支払い続けられるのか。
私の場合、そこまで考えると自分が許容できるリスクを大きく超えていると判断しました。
詳しい節税シミュレーションは「実際に会って説明したい」
私は具体的に、
「結局、どのくらい節税できるんですか?」
という部分も確認しました。
これについては、実際に会って資料を見せながら詳しく説明したいという趣旨の回答でした。
ただ、私はこの時点ですでに購入するつもりがなかったため、
「メリットをいくら提示されても、空室が続いたり、減給やボーナスカットがあったりした場合に、自分が許容できるリスクを大きく超えますので遠慮します」
という趣旨で断りました。
それでも、一度会って話を聞かないかと勧められました。
そこで最終的には、
「私のように家計に余裕のない人ではなく、他の方に話してあげてください」
とはっきり伝え、面談も断りました。
「住宅ローン控除がなくなったら年間30万円ほど税負担が増える」と言われた
会うことを断っている中で、私が現在自宅の住宅ローンを支払っていることについても話題になりました。
担当者からは、
「現在の住宅ローン控除がなくなれば年間30万円ほど税負担が増える」
という趣旨の説明もありました。
この数字が私自身の所得や住宅ローン残高などを踏まえて正確に計算されたものなのかは、電話だけでは確認できませんでした。
私自身は、この説明を聞いたときに、将来の税負担について不安を感じさせるような話し方だと受け取りました。
ただ、それでも約2,000万円の投資判断とは別問題です。
「将来税金が増える可能性がある」
という理由だけで、大きなローンを組む判断はできないと考えました。
断った後も面談を勧められ、営業の強さを感じた
今回の電話で印象に残ったのは、私が断る意思を伝えたあとも、一度会って詳しく説明を聞くことを何度か勧められたことです。
もちろん、営業担当者として自社の商品を説明したいという事情はあるでしょう。
一方で、私自身はかなり明確に断っているつもりだったので、営業の強さを感じたのも事実です。
私の感覚では、
「断るのが苦手な人だったら、一度くらい話を聞いてみようかなと思ってしまうかもしれない」
と感じるくらい、熱心な営業でした。
これはあくまで、今回私が受けた電話に対する個人的な感想です。
不動産投資そのものを否定しているわけではない
ここは誤解のないように書いておきたいと思います。
私は今回の電話を断りましたが、不動産投資そのものを否定しているわけではありません。
実際、ソヴリックコーポレーションの公式サイトには、会社員が投資用マンションを購入した事例が複数掲載されています。例えば大阪市中央区の1,790万円の物件を購入した会社員の事例などがあります。
重要なのは、
「メリットがあるか」だけではなく、「想定外のことが起きても自分が耐えられるか」
だと私は考えています。
今回の私の場合は、その答えが「耐えられない」だった。
だから断りました。
それだけです。
ソヴリックから営業電話が来た人へ
もし同じような電話を受けて、
「節税になるなら話だけでも聞いた方がいいのかな?」
と迷っている人がいたら、メリットだけでなく、自分から具体的な数字を質問してみるのも一つだと思います。
例えば、
物件価格はいくらか/家賃はいくらか/毎月の実際の持ち出しはいくらか/管理費・修繕積立金・固定資産税などを含めた年間収支はいくらか/空室時の負担はいくらか/家賃が下落した場合どうなるか/売却するときの想定価格や費用はどう考えているか
などです。
そして最終的には、
「その投資が成功するか?」だけではなく、「失敗した場合でも自分の生活を守れるか?」
まで考えて判断することが大切だと思います。
まとめ|私は約2,000万円のマンション投資を断りました
今回、会社支給の携帯電話に「ソヴリックの山口」と名乗る方から電話があり、会社員向けの節税とマンション投資について説明を受けました。
約2,000万円のマンションを購入し、月8万2,000円程度の家賃を得ながら、節税や老後対策につなげるという内容でした。
話を聞いてメリットについて理解できる部分はありました。
しかし私の場合は、空室、収入減少、ボーナスカットなどが重なったときのリスクを考えると、約2,000万円の投資用ローンを抱えることは自分の許容範囲を超えていると判断しました。
そのため、面談についても含めてお断りしました。
投資に対する考え方や家計状況は人それぞれです。
だからこそ、営業担当者から提示されたメリットだけで判断するのではなく、自分自身で数字を確認し、最悪の場合でも生活に支障が出ないかを考えてから判断することが重要だと、今回の電話を通じて改めて感じました。
コメント